La taxation du sol regroupe plusieurs impôts qui ne se déclenchent pas au même moment : une taxe annuelle sur le terrain, une taxe unique quand on construit dessus, et une imposition de la plus-value quand on le vend. Le propriétaire au 1er janvier paie la taxe foncière, la construction ou l’aménagement d’une surface déclenche la taxe d’aménagement, et la revente peut être taxée sur le gain réalisé.
Taxe foncière sur un terrain non bâti : qui la paie et pour quel jardin
La taxe foncière est due par le propriétaire ou l’usufruitier au 1er janvier de l’année d’imposition. Son montant dépend d’une base liée à la valeur locative cadastrale du terrain et de taux votés par les collectivités locales : la même parcelle ne coûte donc pas la même somme d’une commune à l’autre.
Un terrain nu ou séparé de toute habitation relève de la taxe foncière sur les propriétés non bâties. Un jardin attenant à une maison est en général rattaché à la propriété bâtie et suit son régime, sans ligne distincte à retenir.
Le statut du terrain compte aussi : un terrain constructible, un terrain agricole et un jardin d’agrément ne sont pas évalués de la même façon. Avant d’acheter, le mieux est de lire l’avis de taxe foncière du vendeur pour connaître la somme réellement appelée chaque année.
Un sol de jardin bien entretenu ne change pas l’impôt, mais il valorise le bien : les conseils pour entretenir le sol d’une pelouse aident à garder un terrain agréable avant une revente.
Taxe d’aménagement : surfaces et aménagements taxés au sol
La taxe d’aménagement se paie une seule fois, à l’occasion d’une construction, d’une extension ou d’un aménagement soumis à autorisation d’urbanisme. Elle se calcule d’après la surface créée et une valeur forfaitaire au mètre carré, à laquelle s’ajoutent des taux locaux.
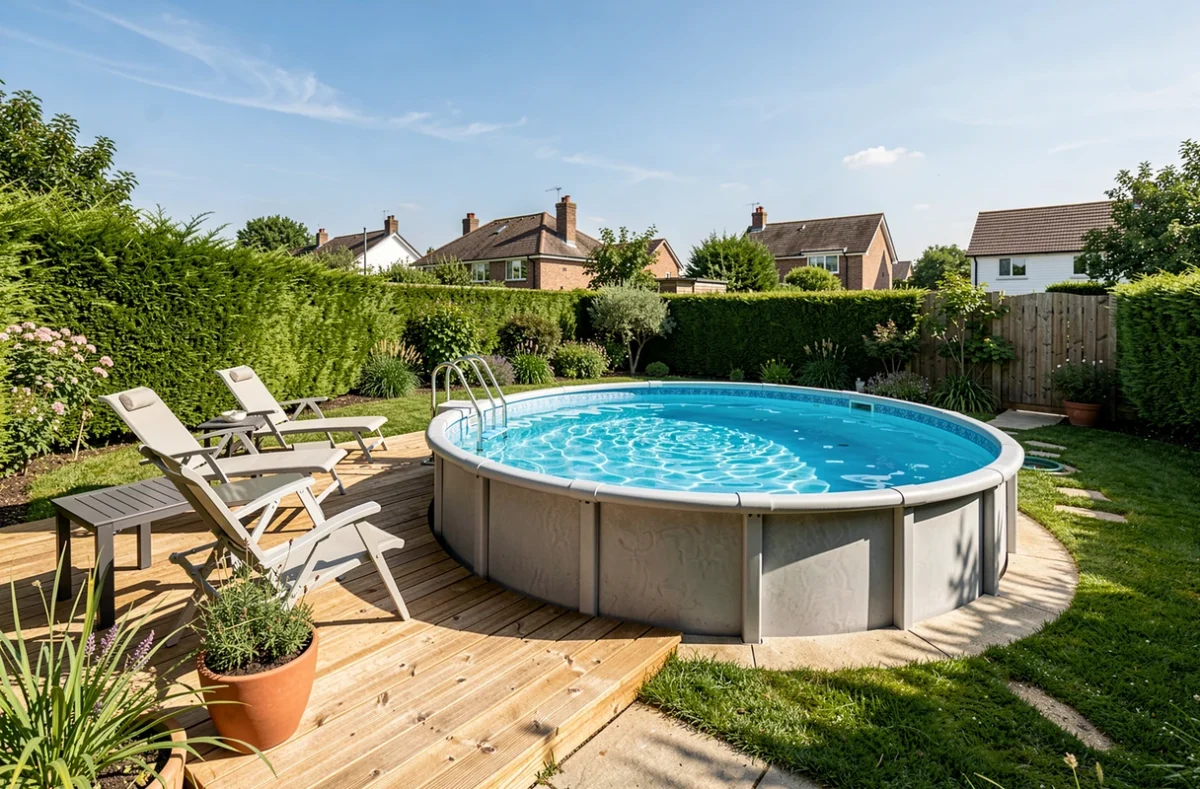
Sont comptés les locaux clos et couverts d’une hauteur sous plafond suffisante. Certains aménagements extérieurs sont taxés à part, selon un forfait : piscines, places de stationnement extérieures, panneaux solaires posés au sol. Les montants varient chaque année, ils se vérifient donc sur le site officiel au moment du projet.
La question se pose aussi pour les aménagements de plain-pied : les règles fiscales d’une terrasse précisent dans quels cas elle entre dans la base. Pour une piscine, la préparation du terrain d’une piscine tubulaire se distingue d’un bassin enterré, qui crée un aménagement durable.
Les surfaces de moins de 5 m² sont exonérées. Une commune peut aussi décider d’exonérer certains abris de jardin ou d’autres aménagements, ce qui se lit dans sa délibération.
Déclarer et payer la taxe d’aménagement
La déclaration se fait en ligne sur le site des impôts après l’achèvement des travaux. L’administration calcule ensuite la taxe et l’envoie au propriétaire, qui la règle selon l’avis reçu.
Une erreur sur les surfaces déclarées coûte cher : mieux vaut conserver les plans et les surfaces du permis ou de la déclaration préalable pour vérifier l’avis de taxe.
Vendre un terrain : plus-value et exonérations
La vente d’un terrain est imposée sur la plus-value. Après abattements, le gain est taxé à l’impôt sur le revenu au taux de 19 %, et des prélèvements sociaux de 17,2 % s’y ajoutent.
Les abattements dépendent de la durée de détention. Une exonération totale d’impôt sur le revenu s’applique au-delà de 22 ans de détention, et des prélèvements sociaux au-delà de 30 ans.
La taxe sur les plus-values élevées ne concerne pas les terrains à bâtir. Leur cession se déclare avec un formulaire spécifique, que le notaire remplit en général au moment de la vente.
Exonérations et réductions possibles
Les exonérations existent à chaque étape : certaines sont générales, d’autres décidées par la commune ou le département. Pour la taxe d’aménagement, les petites surfaces sont écartées et la collectivité peut ajouter ses propres cas.
Certains aménagements légers évitent une surface taxable. Sur un terrain au sol difficile, les fondations de terrasse sur sol difficile montrent des solutions qui ne créent pas de construction fixe, à confirmer avec le service d’urbanisme.
Récapitulatif : quel impôt, à quel moment
| Impôt | Fait générateur | Base de calcul |
|---|---|---|
| Taxe foncière non bâti | Propriété au 1er janvier | Valeur locative cadastrale, taux locaux |
| Taxe d’aménagement | Construction ou aménagement autorisé | Surface créée et forfaits, taux locaux |
| Plus-value immobilière | Vente du terrain | Gain après abattements, 19 % plus 17,2 % |
Ces trois impôts ne se cumulent pas au même moment : la taxe foncière revient chaque année, la taxe d’aménagement une seule fois, et la plus-value à la vente seulement. Un terrain détenu plus de 30 ans sort de l’imposition de la plus-value.